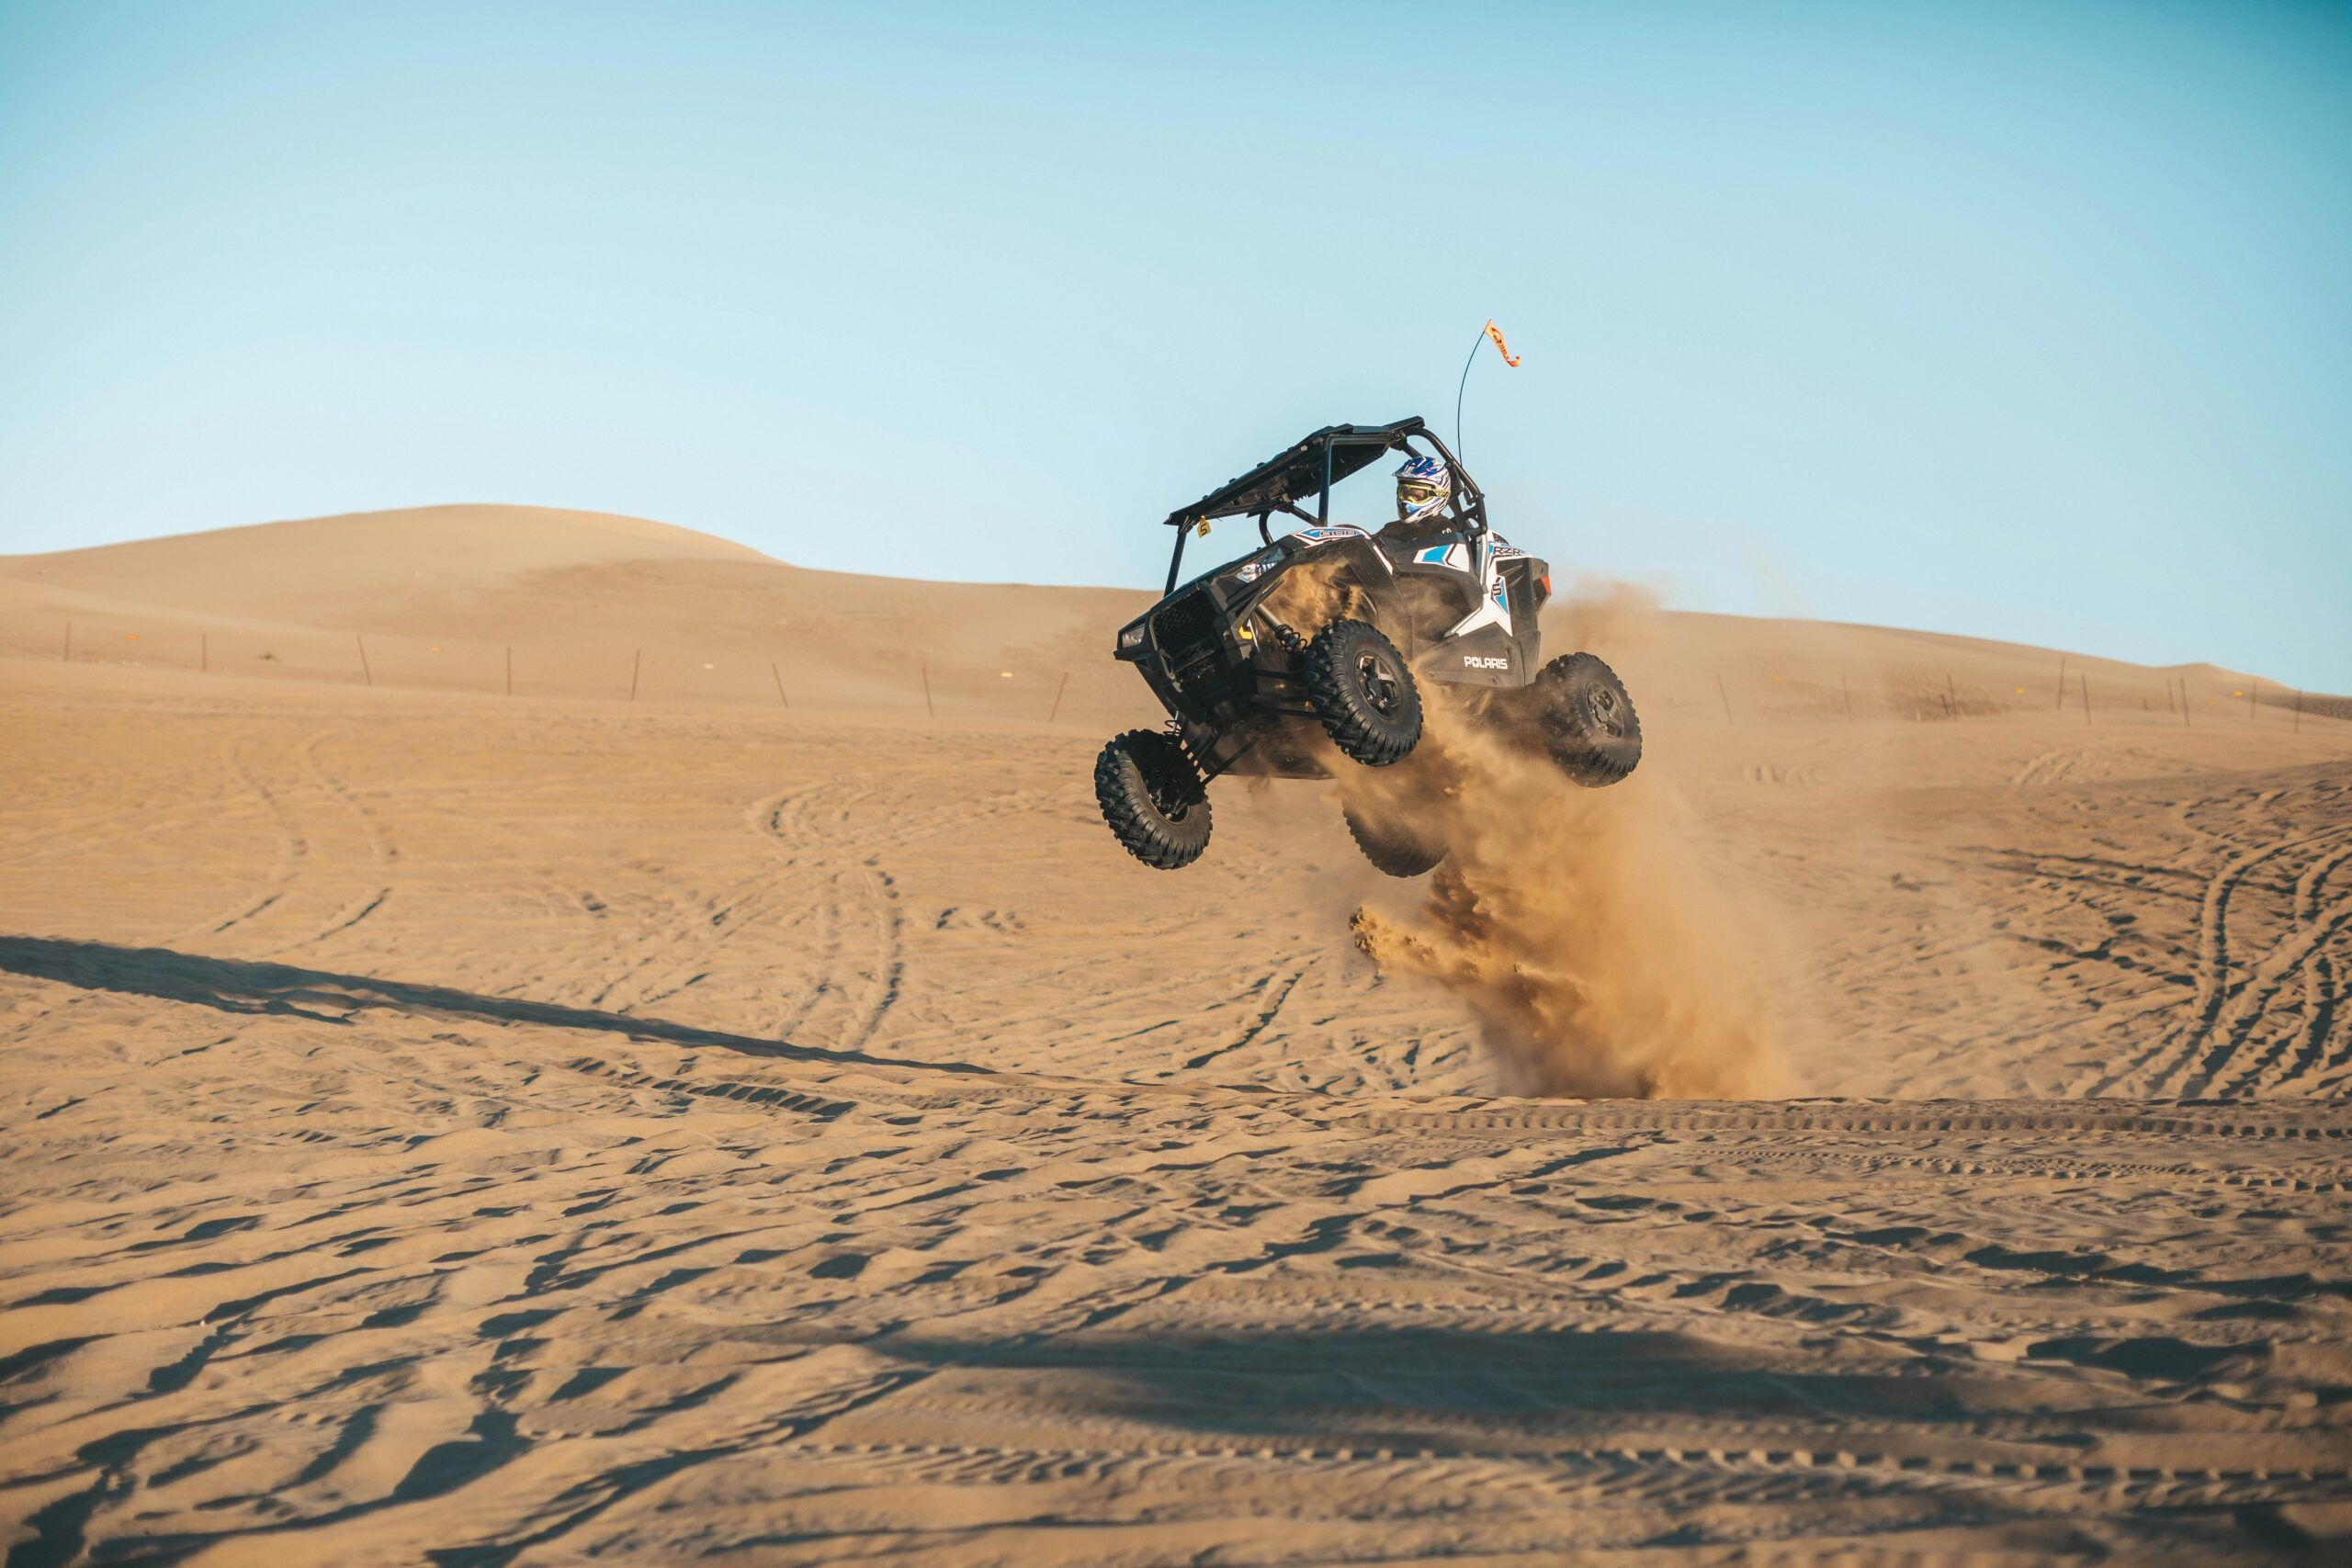
Asegurar un buggy en España puede parecer una tarea compleja, pero con la información adecuada, te resultará más sencillo de lo que imaginas. Este tipo de vehículos, tan populares por su versatilidad y diversión, requieren una cobertura específica que garantice tanto tu seguridad como la de terceros. Si eres propietario de un buggy o estás pensando en adquirir uno, es fundamental entender los factores que influyen en el coste del seguro y las opciones disponibles en el mercado español. Desde el uso recreativo en zonas rurales hasta su circulación por vías urbanas (siempre que estén homologados), cada escenario presenta particularidades que las aseguradoras tienen en cuenta. Nuestro objetivo es despejar tus dudas y ofrecerte una guía clara y experta para que encuentres el seguro perfecto para tu buggy, optimizando costes sin renunciar a la protección necesaria.
Factores clave que determinan el precio del seguro de tu buggy
El coste de asegurar un buggy en España no es una cifra fija; depende de una serie de variables interconectadas que las compañías de seguros analizan minuciosamente. Comprender estos factores te permitirá no solo entender el presupuesto que te presenten, sino también tomar decisiones informadas para ajustarlo a tus necesidades y bolsillo. No se trata simplemente de la marca y el modelo, sino de un conjunto de elementos que dibujan el perfil de riesgo asociado a tu vehículo y a ti como conductor.
Características del buggy y su homologación
El tipo de buggy que poseas o quieras adquirir es, sin duda, uno de los pilares del coste del seguro. No todos los buggies son iguales, y sus características intrínsecas influyen directamente en la prima.
Potencia y cilindrada del motor
Un buggy con mayor potencia y cilindrada suele implicar un riesgo más elevado para las aseguradoras. Vehículos más potentes pueden alcanzar mayores velocidades y, en consecuencia, la probabilidad y la gravedad de un accidente pueden ser mayores. Las compañías evaluarán este aspecto para determinar parte del precio del seguro. Esto es especialmente relevante en buggies diseñados para competición o uso deportivo intensivo.
Antigüedad y valor del vehículo
Como ocurre con cualquier otro vehículo, la antigüedad del buggy y su valor de mercado son consideraciones importantes. Un buggy nuevo o de alto valor tendrá una prima más elevada, especialmente si optas por coberturas a todo riesgo, ya que el coste de reparación o sustitución en caso de siniestro será mayor. Para buggies más antiguos, las coberturas pueden ajustarse a un valor venal o valor de nuevo durante los primeros años.
Homologación para circular por vías públicas
Este es un punto crítico en España. No todos los buggies están homologados para circular por vías públicas. Si tu buggy está homologado, se considera un vehículo motorizado y, por tanto, la ley exige que tenga un seguro obligatorio de responsabilidad civil. Los buggies homologados suelen tener características de seguridad adicionales y restricciones en su diseño y uso que los distinguirán de los puramente recreativos o de uso privado en fincas. La homologación influye en el tipo de póliza y las coberturas disponibles, y también en el acceso a ciertas compañías aseguradoras.
Perfil del conductor y su experiencia
Tu historial como conductor es tan importante como las características del buggy. Las aseguradoras utilizan esta información para evaluar el riesgo que representas.
Edad y años de carnet de conducir
Los conductores más jóvenes y aquellos con menos experiencia al volante suelen ser percibidos como de mayor riesgo. Esto se traduce en primas más elevadas. A medida que adquieres experiencia y demuestras un historial de conducción seguro, es probable que el coste de tu seguro disminuya. Las estadísticas muestran que los conductores noveles tienen una mayor probabilidad de sufrir accidentes, lo que las aseguradoras reflejan en sus tarifas.
Historial de siniestralidad
Un historial de siniestralidad con partes amistosos, multas o accidentes previos sin partes amistosos es un factor determinante. Si has tenido siniestros en los últimos años, especialmente aquellos en los que fuiste culpable, tu prima de seguro será significativamente más alta. Un historial limpio, por el contrario, te beneficiará con mejores tarifas. Las compañías suelen revisar los últimos 3 a 5 años de tu historial.
Domicilio del tomador del seguro
La zona donde resides habitualmente también influye. Las ciudades con mayor densidad de tráfico, mayor índice de robos de vehículos o mayor siniestralidad estadística pueden resultar en primas de seguro más caras. Las aseguradoras tienen mapas de riesgo basados en datos geográficos, y tu código postal puede ser un factor determinante.
Uso principal del buggy
El propósito para el que utilizas tu buggy es otro factor crucial que define el tipo de seguro y su coste. No es lo mismo un uso puramente recreativo que un uso más intensivo o incluso profesional.
Uso recreativo vs. uso profesional/agrícola
Si tu buggy se usa exclusivamente para ocio en circuitos cerrados o propiedades privadas, las coberturas necesarias y el coste serán diferentes a si lo usas, por ejemplo, para tareas agrícolas en una finca o como vehículo de apoyo en un negocio. El uso profesional o agrícola a menudo requiere coberturas adicionales para daños a la propiedad o lesiones a terceros en el contexto laboral.
Kilometraje anual estimado
Un mayor kilometraje anual implica una mayor exposición al riesgo de sufrir un accidente. Si planeas usar tu buggy con frecuencia y recorrer muchos kilómetros, es probable que el precio del seguro sea más elevado. Algunas pólizas pueden incluso tener limitaciones de kilometraje.
Guardado en garaje privado o en la calle
Guardar tu buggy en un garaje cerrado y seguro reduce significativamente el riesgo de robo o vandalismo, lo que puede traducirse en una prima más baja. Si el vehículo duerme habitualmente en la calle, el riesgo percibido por la aseguradora aumenta, y con ello, el coste del seguro.
Si estás interesado en conocer más sobre los costos relacionados con la seguridad y equipamiento de vehículos todoterreno, te recomendamos leer el artículo sobre cuánto cuesta equipar un quad para rutas off-road. Este artículo ofrece información valiosa sobre los gastos que se pueden esperar al preparar un quad, lo cual puede ser útil para quienes también están considerando asegurar un buggy.
Tipos de coberturas y sus implicaciones en el coste
Una vez que comprendemos los factores que influyen en el precio, el siguiente paso es entender las diferentes opciones de cobertura disponibles para asegurar tu buggy. Elegir la póliza adecuada implica un equilibrio entre protección y coste, adaptándose siempre al uso que le das a tu vehículo y a tu presupuesto.
Seguro obligatorio de Responsabilidad Civil (RC)
Es la cobertura mínima exigida por la ley en España para cualquier vehículo a motor que circule por vías públicas, incluidos los buggies homologados.
Cobertura básica y alcance legal
La Responsabilidad Civil Obligatoria cubre los daños personales y materiales que puedas causar a terceros en caso de accidente. Esto incluye lesiones a otras personas, daños a otros vehículos, propiedades o mobiliario urbano. Es fundamental entender que esta cobertura no cubre los daños propios que pueda sufrir tu buggy o tus lesiones como conductor. Es la base sobre la cual se construyen todas las demás pólizas y su coste es el punto de partida para cualquier seguro.
Coberturas adicionales para mayor protección
Más allá de la Responsabilidad Civil Obligatoria, existen múltiples opciones para aumentar la protección de tu buggy y tu tranquilidad.
Asistencia en carretera y remolque
Esta cobertura es altamente recomendable, especialmente si utilizas tu buggy en zonas alejadas o de difícil acceso. Incluye servicios como el remolque del vehículo hasta un taller en caso de avería o accidente, asistencia en caso de pinchazo o falta de combustible, entre otros. El coste varía según el alcance geográfico (España, Europa) y los límites de kilometraje del remolque.
Daños propios (a todo riesgo)
Esta es la cobertura más completa y, por lo tanto, la más cara. Cubre los daños que pueda sufrir tu propio buggy, incluso si tú eres el culpable del accidente. Puede incluir daños por colisión, vuelco, incendio o actos vandálicos. Es una opción interesante para buggies nuevos o de alto valor, donde el coste de reparación sería significativo. La prima de esta cobertura se ve fuertemente influenciada por el valor del buggy.
Robo e incendio
Estas coberturas protegen tu buggy frente a las consecuencias económicas de un robo (total o parcial) o de un incendio. Es una adición valiosa, especialmente si tu buggy es de un modelo atractivo para los ladrones o si lo estacionas en zonas con riesgo. La indemnización suele basarse en el valor de mercado del vehículo en el momento del siniestro.
Rotura de lunas
Aunque los buggies no tienen lunas en el sentido tradicional de un coche, esta cobertura puede ser relevante para aquellos modelos que incorporen parabrisas o elementos acristalados específicos. Cubre el coste de reparación o sustitución de estas piezas.
Defensa jurídica y reclamación de daños
Esta cobertura te proporciona asesoramiento legal y asume los gastos de defensa o reclamación en caso de que te veas involucrado en un litigio derivado de un accidente con tu buggy. Es útil para gestionar reclamaciones a terceros o para tu propia defensa.
Accidentes del conductor
Como la Responsabilidad Civil Obligatoria no cubre tus propias lesiones, la cobertura de accidentes del conductor es fundamental. Ofrece una indemnización en caso de fallecimiento, invalidez permanente o gastos sanitarios derivados de un accidente sufrido por ti mientras conduces el buggy. Es una inversión en tu propia seguridad y tranquilidad.
Cómo buscar y comparar seguros para tu buggy
Encontrar el seguro ideal para tu buggy en España requiere un enfoque estratégico. No te quedes con la primera oferta; la clave está en comparar y entender las diferencias entre las distintas pólizas y compañías.
Utilizar comparadores online especializados
Los comparadores de seguros son herramientas muy útiles para obtener una visión general de las opciones disponibles.
Ventajas de los comparadores
Permiten introducir los datos de tu buggy y tu perfil de conductor una sola vez para recibir múltiples ofertas de diferentes aseguradoras. Esto ahorra tiempo y te ayuda a identificar rápidamente las pólizas más competitivas en precio y cobertura. Además, a menudo ofrecen descuentos exclusivos o promociones temporales. Son un excelente punto de partida para tu búsqueda.
Limitaciones y consideraciones
Es importante recordar que no todos los comparadores trabajan con todas las compañías de seguros, y algunas aseguradoras especializadas en vehículos atípicos como los buggies pueden no aparecer en ellos. Además, las ofertas mostradas son cotizaciones preliminares; el precio final puede variar ligeramente tras una revisión detallada de tus datos. Siempre lee la letra pequeña y verifica el alcance exacto de cada cobertura.
Contactar directamente con aseguradoras tradicionales y especializadas
Además de los comparadores, es crucial acercarse directamente a las fuentes.
Aseguradoras con experiencia en vehículos especiales
Algunas compañías de seguros tienen departamentos o productos específicos para vehículos especiales, como buggies, quads o motos de cross. Estas aseguradoras suelen tener un mayor conocimiento de las particularidades de estos vehículos y pueden ofrecer pólizas más adaptadas y, a veces, más competitivas. Busca aseguradoras con experiencia probada en el sector de vehículos de ocio y aventura.
Corredurías de seguros
Una correduría de seguros actúa como intermediario independiente entre tú y las compañías aseguradoras. Un buen corredor puede asesorarte, buscar las mejores ofertas en el mercado (incluso en aseguradoras no presentes en comparadores) y ayudarte a entender las complejidades de las pólizas. Su experiencia y conocimiento del sector pueden ser invaluables, especialmente para un vehículo tan específico como el buggy.
Recopilar la documentación necesaria
Antes de iniciar tu búsqueda, asegúrate de tener a mano toda la información relevante.
Ficha técnica del buggy
La ficha técnica del buggy contiene datos esenciales como la marca, modelo, número de bastidor, cilindrada, potencia y, crucialmente, si está homologado para circular por vías públicas. Esta información es imprescindible para que las aseguradoras puedan cotizar tu póliza.
Permiso de circulación y datos del tomador
El permiso de circulación y tus datos personales como tomador (DNI, fecha de nacimiento, domicilio, historial de siniestralidad, años de carnet) son igualmente necesarios. Cuanta más información precisa proporciones, más exactas serán las cotizaciones que recibas.
Consejos para ahorrar en el seguro de tu buggy sin renunciar a la protección
Asegurar tu buggy no tiene por qué ser prohibitivo. Existen estrategias inteligentes para reducir el coste de la prima sin comprometer las coberturas esenciales que garantizan tu seguridad y la de tu inversión. La clave está en una buena planificación y en la elección informada.
Ajustar las coberturas a tu uso real
Evalúa honestamente cómo utilizas tu buggy. No todas las coberturas son necesarias para todos los conductores.
Eliminar coberturas superfluas
Si tu buggy no está homologado para circular por vías públicas y solo lo usas en una propiedad privada cerrada, la cobertura de robo puede no ser tan prioritaria como si lo estacionaras en la calle. Si es un modelo antiguo con un valor de mercado bajo, un seguro a todo riesgo puede no ser rentable; quizás con una buena cobertura de Responsabilidad Civil y Accidentes del Conductor sea suficiente. Revisa cada cobertura y pregúntate si realmente la necesitas para tu caso particular.
Considerar la opción de franquicia
Si optas por una póliza a todo riesgo, añadir una franquicia puede reducir significativamente el coste de la prima. Una franquicia es la cantidad de dinero que tú asumes en caso de siniestro antes de que la aseguradora cubra el resto. Cuanto mayor sea la franquicia, menor será la prima, pero mayor será tu desembolso inicial si tienes un accidente. Evalúa tu capacidad económica y tu nivel de riesgo percibido para elegir la franquicia adecuada.
Mantener un buen historial de conducción
Tu comportamiento al volante es uno de los factores más influyentes en el coste de tu seguro.
Ser un conductor responsable
Evitar multas, partes amistosos o, lo que es más importante, accidentes con culpa, te reportará beneficios a largo plazo. Un historial de conducción limpio no solo te hace un conductor más seguro, sino que también te premia con bonificaciones y descuentos por parte de las aseguradoras, que ven en ti un riesgo menor. Las bonificaciones por buena conducta pueden acumularse año tras año, resultando en ahorros considerables.
No acumular siniestros en un corto periodo
Si bien un único siniestro podría no afectar drásticamente tu prima, acumular varios en un periodo corto es una señal de alarma para las aseguradoras y resultará en un aumento significativo de tu prima, o incluso en la dificultad de encontrar compañía.
Otros aspectos que influyen en el ahorro
Hay otras acciones que puedes tomar para reducir el precio de tu seguro.
Instalar sistemas de seguridad antirrobo
Si tu buggy es susceptible de robo, la instalación de sistemas antirrobo homologados (alarmas, localizadores GPS, inmovilizadores) puede ser valorada positivamente por algunas aseguradoras. Al reducir el riesgo de robo, pueden ofrecerte una prima más baja. Consulta con tu aseguradora qué tipo de sistemas son los más efectivos y reconocidos.
Agrupar seguros con la misma compañía
Si ya tienes otros seguros (coche, moto, hogar) con una misma compañía, es posible que te ofrezcan descuentos por fidelidad al contratar el seguro del buggy con ellos. Pregunta por los «paquetes» o descuentos por multivehículo o multiproducto.
Pago anual en lugar de fraccionado
Generalmente, pagar la prima del seguro de forma anual suele ser más económico que fraccionarlo en cuotas mensuales o trimestrales. Las aseguradoras suelen aplicar pequeños recargos por la financiación del pago fraccionado. Si tu situación económica lo permite, optar por el pago único anual te permitirá ahorrar.
Si estás interesado en saber más sobre los costos y factores que influyen en el seguro de un buggy, te recomendamos leer el artículo relacionado en el siguiente enlace. En este artículo, se analizan aspectos importantes como la cobertura, las condiciones del vehículo y las recomendaciones para elegir la mejor póliza. Para más información, puedes consultar este artículo que te ayudará a tomar una decisión informada sobre cuánto cuesta asegurar un buggy.
Particularidades y recomendaciones según el uso de tu buggy
| Tipo de Seguro | Cobertura | Precio Aproximado Anual | Franquicia | Comentarios |
|---|---|---|---|---|
| Seguro a Terceros | Daños a terceros | 150 – 300 | 500 | Cubre responsabilidad civil básica |
| Seguro a Todo Riesgo | Daños propios y a terceros | 400 – 700 | 300 | Incluye robo y daños por accidente |
| Seguro contra Robo | Robo total o parcial | 200 – 350 | 400 | Protección específica contra robo |
| Seguro de Responsabilidad Civil | Daños a terceros | 100 – 250 | 600 | Obligatorio en muchas regiones |
El seguro de tu buggy debe ser un traje a medida. La clave para acertar con la póliza no reside solo en el precio, sino en que las coberturas se ajusten como un guante a la forma en que utilizas tu vehículo. No es lo mismo un buggy para rutas de aventura que uno destinado a trabajar en el campo.
Buggies homologados para circular por carretera
Si tu buggy tiene la homologación necesaria para circular por vías públicas, se le aplica la normativa de tráfico como a cualquier otro vehículo.
Seguros recomendados para uso urbano o recreativo en vías públicas
Para estos buggies, el seguro de Responsabilidad Civil Obligatoria es ineludible. Además, recomendamos encarecidamente añadir la cobertura de Accidentes del Conductor, ya que la RC no te cubre a ti mismo. Si el buggy es nuevo o tiene un valor considerable, un seguro a todo riesgo con o sin franquicia podría ser la mejor opción para proteger tu inversión. La Asistencia en Carretera es también muy útil, especialmente si realizas rutas largas o por zonas rurales donde un imprevisto puede dejarte tirado. Considera también la Defensa Jurídica para cualquier eventualidad legal.
Importancia de la ITV y el mantenimiento
Para un buggy homologado, pasar la ITV en regla es tan importante como para un coche o una moto. Un vehículo sin ITV no solo puede ser multado, sino que muchas aseguradoras podrían denegar la cobertura en caso de siniestro si la falta de ITV está relacionada con el accidente. Un buen mantenimiento preventivo no solo alarga la vida de tu buggy, sino que también reduce la probabilidad de averías y, por tanto, de incidentes que pudieran afectar tu historial de siniestralidad.
Buggies de uso exclusivo en fincas privadas o circuitos cerrados
Estos buggies, al no circular por vías públicas, no están sujetos a la obligatoriedad del seguro de Responsabilidad Civil para circular. Sin embargo, no significa que no deban estar asegurados.
Opciones de seguros para usos específicos
Aunque no sea obligatorio, un seguro de Responsabilidad Civil es altamente recomendable si utilizas tu buggy en fincas privadas donde puedan transitar otras personas, ya que podrías causarles daños personales o materiales. Piensa en invitados, trabajadores agrícolas, o incluso en el dueño de una finca colindante. Existen pólizas de Responsabilidad Civil Privada o Familiar que pueden cubrir estos riesgos. También es aconsejable un seguro que cubra el robo e incendio, especialmente si el buggy permanece guardado en un lugar accesible. La cobertura de daños propios puede ser pertinente si el vehículo es valioso y su reparación sería costosa.
Riesgos asociados y cómo mitigarlos
El uso en fincas o circuitos a menudo implica terrenos irregulares, velocidad y maniobras que pueden resultar en vuelcos o colisiones. Un seguro de Accidentes del Conductor es fundamental para protegerte a ti mismo ante lesiones. Además, verifica que las coberturas que contrates sean válidas para el uso «off-road» o deportivo, ya que algunas pólizas estándar podrían tener exclusiones para este tipo de actividades. Asegúrate de que los límites de cobertura sean adecuados al riesgo potencial.
Buggies para actividades turísticas o de alquiler
Si utilizas tu buggy como parte de un negocio, ya sea para rutas turísticas guiadas o para alquilarlo, las exigencias del seguro son mucho más específicas y rigurosas.
Seguros con coberturas profesionales y comerciales
Para este tipo de uso, se requiere una póliza de Responsabilidad Civil de Explotación, que cubra los daños que puedan causar tus buggies y tus actividades a terceros. Esta RC tiene límites de cobertura muy superiores a los de una póliza particular. Además, necesitarás seguros que cubran los daños propios de los vehículos (flota) y la Responsabilidad Civil de Producto si los alquilas sin conductor. Los seguros de accidentes para los clientes (ocupantes) son también imprescindibles.
Importancia de la formación y seguridad para los usuarios
Las compañías de seguros para actividades comerciales valorarán positivamente que proporciones una formación adecuada a tus clientes sobre el manejo seguro del buggy, que los vehículos estén en perfecto estado de mantenimiento y que se cumplan todas las normativas de seguridad. Esto no solo reduce la prima, sino que minimiza el riesgo de accidentes y reclamaciones. La documentación y señalización de riesgos también son cruciales.
Elegir el seguro adecuado para tu buggy en España es una decisión importante que requiere considerar múltiples factores: desde las características específicas de tu vehículo y tu perfil como conductor, hasta el uso que le das y las coberturas que mejor se adaptan a tus necesidades. No hay una respuesta única a la pregunta de «cuánto cuesta asegurar un buggy», pero con la información y las recomendaciones aquí expuestas, tendrás una base sólida para comparar ofertas, ajustar coberturas y, en definitiva, encontrar la póliza que te ofrezca la máxima tranquilidad al mejor precio posible. Recuerda que invertir en un buen seguro es invertir en tu seguridad y en la protección de tu patrimonio.